

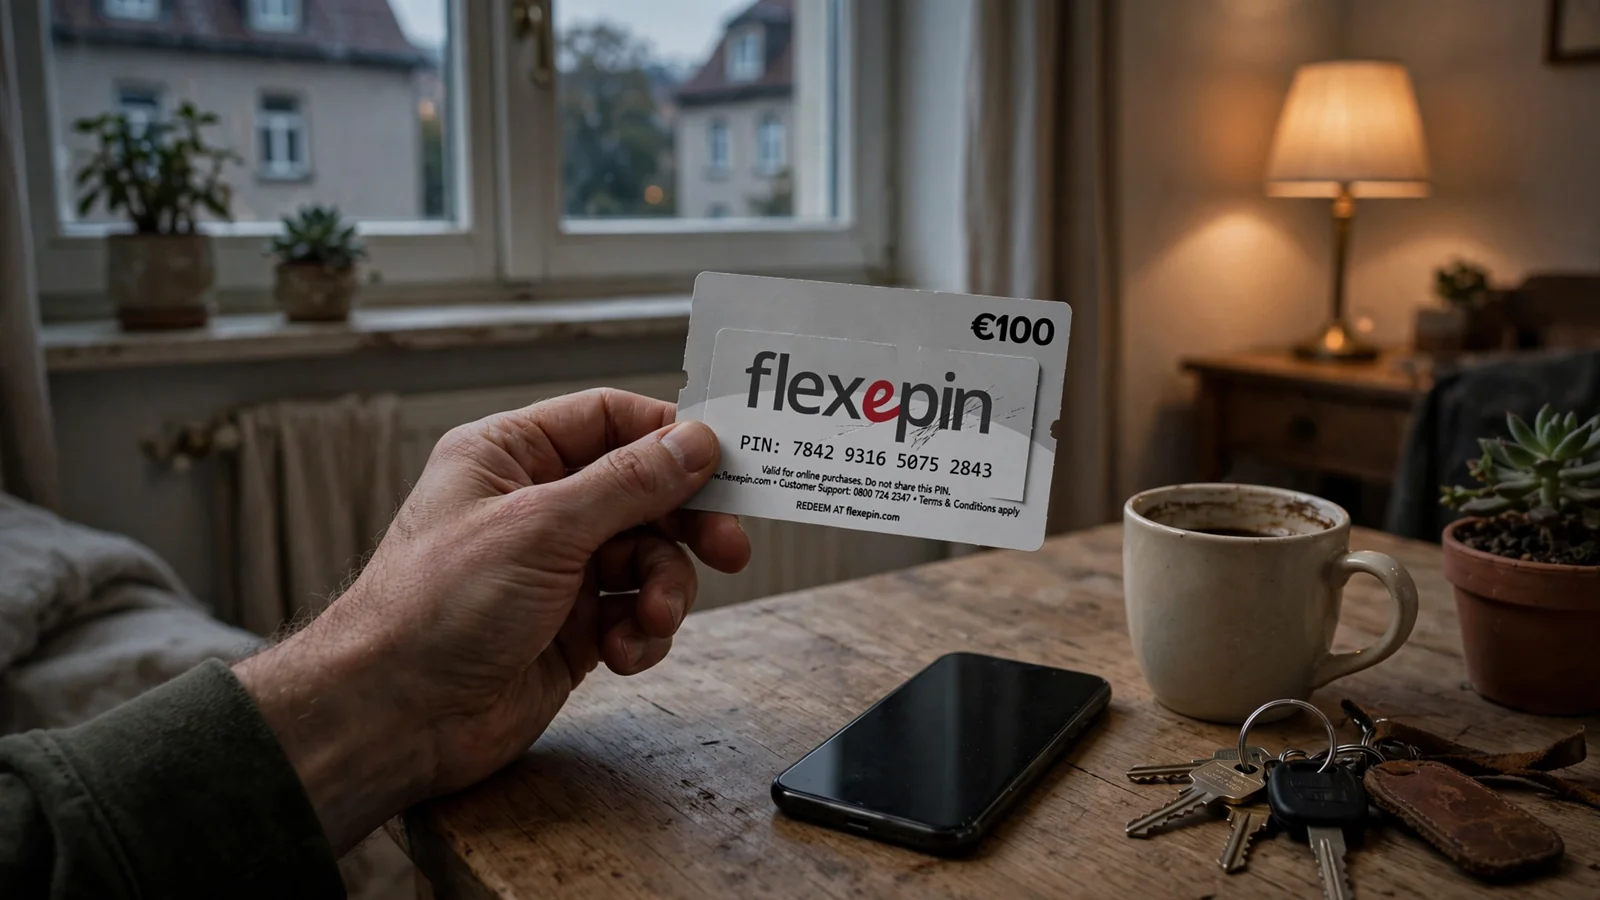
Ein Überblick zu Einzahlung, Code-Einlösung, Bonusbedingungen, Auszahlung und wichtigen Prüfpunkten im deutschen Echtgeld-Casino.
So funktioniert die Flexepin-Einzahlung im Online-Casino
Eine Flexepin-Einzahlung im Online-Casino läuft im Kern wie eine Vorauszahlung: Du nutzt einen gekauften Flexepin-Code und lädst damit dein Spielkonto auf. Ich hatte anfangs den Fehler gemacht, den Code einfach als eine Art universelles Guthaben zu sehen. Tatsächlich entscheidet der Ablauf im Kassenbereich, ob die Zahlung überhaupt angenommen wird.
Zahlungsmethode im Kassenbereich auswählen
Zuerst meldest du dich bei deinem Spielkonto an und öffnest den Bereich für Einzahlungen. Dort werden die verfügbaren Zahlungsmethoden angezeigt. Findest du Flexepin in der Liste, wählst du die Methode aus und gibst den gewünschten Einzahlungsbetrag an.
Wichtig ist, dass du nicht nur auf das Logo achtest. Entscheidend ist, ob Flexepin im konkreten Kassenbereich tatsächlich als Einzahlungsweg aktiviert ist. Ein Hinweis auf eine Prepaid-Zahlung auf einer allgemeinen Informationsseite reicht dafür nicht aus. Die verfügbaren Optionen siehst du erst dort, wo die Einzahlung vorbereitet wird.
Bei einem Online-Casino mit Flexepin-Einzahlung kann der nächste Schritt unterschiedlich gestaltet sein. Manche Kassen öffnen ein separates Zahlungsfenster, andere zeigen die Eingabefelder direkt auf der Seite. Am Grundprinzip ändert das nichts: Du wählst Flexepin, trägst den Betrag ein und bestätigst, dass du die Zahlung starten möchtest.
Beste Online-Casinos mit FunID bezahlen
Den Flexepin-Code eingeben
Anschließend wird der Flexepin-Code abgefragt. Der Code gehört zum gekauften Zahlungsbeleg und muss vollständig sowie korrekt eingegeben werden. Schon ein Zahlendreher kann dazu führen, dass die Transaktion abgelehnt wird. Ich kontrolliere deshalb die Zeichen noch einmal, bevor ich die Zahlung absende. Das dauert länger als ein ungeduldiger Klick, erspart aber eine unnötige Fehlermeldung.
Je nach Kassenmaske können zusätzlich weitere Angaben verlangt werden. Maßgeblich ist immer, was das Casino im Zahlungsfenster anzeigt. Verwende dabei keine fremden oder erfundenen Kontodaten. Die Zahlungsdaten müssen zum Namen des Spielkontos passen. Diese Übereinstimmung ist nicht nur bei einer späteren Kontoprüfung relevant, sondern gehört bereits zu einem sauberen Einzahlungsprozess.
Das bedeutet praktisch: Du solltest kein Zahlungsmittel verwenden, das auf eine andere Person ausgestellt ist. Auch beim Flexepin-Kauf und bei der anschließenden Kontonutzung ist es sinnvoll, nachvollziehbar zu bleiben. Ein vermeintlich schneller Umweg kann später Fragen zur Herkunft oder Zuordnung der Zahlung auslösen.
Zahlungen im Online-Casino: Methoden und Hinweise
Betrag prüfen und Zahlung bestätigen
Bevor du die Flexepin-Casino-Einzahlung abschickst, prüfst du drei Dinge: die ausgewählte Methode, den Betrag und den eingegebenen Code. Danach bestätigst du die Zahlung. Wird sie angenommen, sollte der Betrag im Spielkonto erscheinen. Bleibt das Guthaben aus, solltest du nicht sofort eine zweite Zahlung starten. Prüfe zunächst den Zahlungsstatus und die Hinweise im Kassenbereich.
Mehrere Versuche hintereinander machen die Situation eher unübersichtlich. Notiere dir bei einer Fehlermeldung, was angezeigt wurde, und bewahre den Zahlungsbeleg auf. So kannst du den Vorgang später eindeutig zuordnen, falls eine Klärung nötig wird. Screenshots können ebenfalls helfen, sofern darauf keine sensiblen Codes unnötig sichtbar bleiben.
Für die Einzahlung gilt außerdem das anbieterübergreifende Einzahlungslimit von grundsätzlich 1.000 Euro pro Monat. Dieses Limit solltest du vor der Zahlung im Blick behalten. Es geht nicht darum, den Betrag in mehrere einzelne Vorgänge aufzuteilen. Dadurch entsteht kein zusätzlicher Spielraum.
Warum konsistente Zahlungsdaten wichtig sind
Bei einer Online-Casino-Einzahlung mit Flexepin zählt nicht nur, ob der Code gültig ist. Der gesamte Zahlungsvorgang muss zum Spielkonto passen. Dazu gehören der Kontoinhaber und die verwendete Zahlungsmethode. Ein Casino kann zusätzliche Nachweise verlangen, wenn Angaben nicht zusammenpassen oder eine Zahlung ungewöhnlich wirkt.
Online-Casino mit Wero bezahlen: Das ist wichtig
Ich habe früher vor allem auf die technische Frage geschaut: Funktioniert der Code oder nicht? Das war zu kurz gedacht. Eine Zahlung kann technisch durchgehen und trotzdem später erklärungsbedürftig werden, wenn die Daten des Kontos und des Zahlungsmittels nicht konsistent sind. Saubere Angaben sind deshalb kein bürokratisches Detail, sondern Teil des normalen Bezahlvorgangs.
Vermeide auch, einen Flexepin-Code mehrfach in verschiedenen Zahlungsfenstern einzutragen, wenn der erste Versuch noch als offen angezeigt wird. Warte zunächst auf eine Statusänderung oder prüfe die Kontobewegung. Ein zweiter Versuch kann die Zuordnung erschweren.
Wenn die Einzahlung nicht sofort klappt
Eine abgelehnte Zahlung kann verschiedene Ursachen haben: ein falsch eingegebener Code, ein nicht akzeptierter Betrag, eine vorübergehend nicht verfügbare Zahlungsseite oder ein erreichtes Einzahlungslimit. Aus der Fehlermeldung lässt sich oft erkennen, welcher Punkt betroffen ist.
Gehe dann Schritt für Schritt vor:
- Prüfe den Code auf Eingabefehler.
- Kontrolliere, ob Flexepin weiterhin als Zahlungsmethode ausgewählt ist.
- Vergleiche den Betrag mit dem verfügbaren Einzahlungslimit.
- Sieh nach, ob die Zahlung im Konto bereits als offen oder abgeschlossen erscheint.
- Starte erst danach einen neuen Versuch.
So bleibt der Ablauf nachvollziehbar. Gerade bei einer Prepaid-Zahlung solltest du nicht mehrfach raten, sondern jeden Vorgang einzeln prüfen. Beim casino mit Flexepin bezahlen zählt am Ende nicht die Werbeaussage „einfach“, sondern eine korrekte Auswahl, ein gültiger Code und ein sauber zugeordnetes Spielkonto.
Das ist der ganze Ablauf. Code rein, Daten prüfen, Zahlung bestätigen.
Was ein Flexepin-Casino in Deutschland leisten muss
Ein Flexepin-Casino ist für mich nicht schon deshalb geeignet, weil im Kassenbereich Flexepin neben anderen Zahlungsarten auftaucht. Entscheidend ist, ob das gesamte Konto für deutsche Spieler sauber funktioniert: rechtlicher Status, Identitätsprüfung, Zahlungsdaten und die Bedingungen für Ein- und Auszahlungen müssen zusammenpassen. Das klingt trocken. Spart aber Ärger.
Deutsche Zulassung zuerst prüfen
Online-Casinos mit Flexepin dürfen in Deutschland nur angeboten werden, wenn sie über eine gültige Erlaubnis des zuständigen Bundeslandes verfügen. Die Gemeinsame Glücksspielbehörde der Länder, kurz GGL, veröffentlicht dafür eine offizielle Whitelist. Nur Anbieter auf dieser Liste verfügen über eine gültige deutsche Lizenz.
Nur Anbieter, die auf der offiziellen Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) stehen, verfügen über eine gültige deutsche Lizenz.
Eine internationale Zulassung reicht für den deutschen Markt nicht aus. Ein Casino kann also durchaus Flexepin akzeptieren und trotzdem nicht berechtigt sein, sein Angebot in Deutschland bereitzustellen. Genau deshalb würde ich mich nicht auf ein Logo im Seitenfuß oder auf die Aussage „sicher“ verlassen. Maßgeblich ist die GGL-Whitelist.
Wer nach den besten Flexepin-Casinos sucht, sollte daher nicht mit Bonusversprechen anfangen. Der erste Filter lautet: Ist der Anbieter für Deutschland zugelassen? Erst danach lohnt es sich, die angebotenen Zahlungsmethoden und Kontoregeln anzusehen.
Das Konto muss auf dich laufen
Bei Online-Casinos mit Flexepin müssen die Angaben im Spielerkonto zu deiner Identität passen. Dazu gehören insbesondere Name und persönliche Daten. Auch das verwendete Zahlungsmittel muss dem Spieler zugeordnet werden können. Ein Zahlungsmittel, das auf den Namen einer anderen Person läuft, passt nicht zu den Anforderungen an konsistente Zahlungsdaten.
Das ist kein Detail, das man erst bei einer Auszahlung entdecken sollte. Wenn Kontodaten, Zahlungsdaten und eingereichte Dokumente nicht zusammenpassen, kann der Anbieter eine zusätzliche Prüfung verlangen. Bei Verstößen gegen die Nutzungsbedingungen kann ein Konto sofort gesperrt und das Guthaben eingefroren werden.
Ich habe früher den Fehler gemacht, Zahlungsarten nur nach dem Einzahlungsbildschirm zu beurteilen. Dort sieht alles einfach aus: Methode auswählen, Betrag eintragen, bestätigen. Die eigentliche Frage ist aber, ob die Methode auch in die Kontoregeln des Casinos passt. Bei einem Flexepin Online Casino gehört dieser Check deshalb vor jede Entscheidung.
Beste Online-Casinos mit Apple Pay: Einzahlung und Auszahlung
KYC-Verfahren gehört zum Konto
In den meisten lizenzierten deutschen Online-Casinos ist ein KYC-Verfahren erforderlich, bevor du spielen oder eine Auszahlung beantragen kannst. Für die Prüfung können eine Ausweiskopie, ein höchstens drei Monate alter Adressnachweis und gegebenenfalls ein Zahlungsnachweis verlangt werden.
Damit soll der Anbieter deine Identität feststellen und sicherstellen, dass das Konto tatsächlich dir gehört. Für deutsche Spieler bedeutet das praktisch: Ein Casino mit Flexepin muss klar erklären, welche Unterlagen akzeptiert werden, wohin sie hochgeladen werden und ob noch weitere Nachweise erforderlich sind.
Die Bearbeitung der KYC-Dokumente wird in einem profilbezogenen Überblick mit 24 bis 72 Arbeitsstunden angegeben. Diese Zeitangabe ist keine allgemeingültige Zusage für jedes Casino. Ein anderer profilbezogener Überblick beschreibt, dass das KYC-Verfahren teils erst bei der Auszahlung startet und bis zu sieben Tage dauern kann. Für mich ist daraus vor allem eines wichtig: Verifizierung nicht als nebensächlichen Klick behandeln.
Ein Anbieter, der seine Prüfanforderungen nur versteckt oder widersprüchlich darstellt, macht die spätere Nutzung unnötig schwer. Transparente Hinweise zu Identität, Adresse und Zahlungsnachweisen gehören deshalb zu einem brauchbaren Angebot.
Einzahlungslimit und Auszahlungsgrenze
Auch ein Casino mit Flexepin muss die in Deutschland geltenden Grenzen berücksichtigen. Das anbieterübergreifende Einzahlungslimit liegt grundsätzlich bei 1.000 Euro pro Monat. Zusätzlich gilt ein identitätsbasiertes Auszahlungslimit von 1.000 Euro pro Monat anbieterübergreifend in Deutschland.
Einzahlungslimit 1.000 Euro pro Monat (anbieterübergreifend)
Auszahlungslimit 1.000 Euro pro Monat (identitätsbasiert)
Zulassung GGL-Whitelist erforderlich
Diese Grenzen sind nicht bloß Eigenschaften einer einzelnen Kasse. Sie werden dem Spielerkonto und seiner Identität zugeordnet. Mehrere Konten bei unterschiedlichen Anbietern schaffen daher keinen zusätzlichen Spielraum. Für die Bewertung von Casinos mit Flexepin ist entscheidend, ob die Seite diese Grenzen verständlich erklärt und korrekt in den Kontoablauf einbindet.
Ich würde außerdem darauf achten, ob das Casino zwischen Einzahlungslimit und Auszahlungslimit sauber unterscheidet. Beides betrifft unterschiedliche Vorgänge. Unklare Formulierungen sind kein Beweis für ein Problem, aber ein guter Grund, die Kontoregeln genauer zu lesen.
Was ein geeignetes Angebot erkennbar macht
Ein brauchbares Flexepin Online Casino sollte seine Bedingungen nicht nur auf der Startseite, sondern auch im Kundenkonto nachvollziehbar darstellen. Dazu gehören:
- die deutsche Zulassung und der Eintrag in der GGL-Whitelist,
- klare Hinweise zum KYC-Verfahren,
- akzeptierte Dokumente für Identität und Adresse,
- verständliche Regeln zu Zahlungsnachweisen,
- die Zuordnung von Konto und Zahlungsmittel zum selben Namen,
- das anbieterübergreifende Einzahlungslimit,
- die geltende identitätsbasierte Auszahlungshöchstgrenze.
Damit ist noch nicht gesagt, dass der Anbieter für jeden Spieler die beste Wahl ist. Aber diese Punkte schaffen eine belastbare Grundlage, bevor du dich mit Echtgeld, Bonusangeboten oder dem Flexepin-Code beschäftigst. Bei Online-Casinos mit Flexepin zählt eben nicht nur, ob die Einzahlung technisch angeboten wird. Entscheidend ist, ob Konto, Prüfung und Zahlungsdaten dauerhaft zusammenpassen.
Erst dann ist die Zahlungsart wirklich brauchbar.
Mit Flexepin bezahlen: Was du vor dem Spiel prüfen solltest
Wenn ich heute ein Online-Casino mit Flexepin prüfe, starte ich nicht beim Bonus und auch nicht bei großen Versprechen. Ich schaue zuerst darauf, ob die Einzahlung später überhaupt sauber zu einer Auszahlung passen kann. Genau diesen Punkt habe ich früher unterschätzt: Eine Zahlungsmethode kann beim Einzahlen verfügbar sein und beim Auszahlen trotzdem an Grenzen stoßen. Dann ist der Code zwar akzeptiert, aber der Weg zurück nicht geklärt.
Erst die Verifizierung klären
Vor der ersten Einzahlung prüfe ich, welche Unterlagen das Casino für das KYC-Verfahren verlangt. In den meisten lizenzierten Online-Casinos in Deutschland ist eine Identitätsverifizierung erforderlich, bevor du spielen oder eine Auszahlung beantragen kannst. Dafür werden in der Regel ein Lichtbildausweis, ein Identitätsabgleich und ein Adressnachweis verlangt.
Online-Casino mit Visa bezahlen: Ablauf und Prüfung
Für den Adressnachweis gilt eine klare Vorgabe: Er darf höchstens drei Monate alt sein. Zusätzlich kann ein Zahlungsnachweis verlangt werden. Das ist gerade bei einer Einzahlung mit Flexepin wichtig, weil die Zahlungsdaten zum Namen des Spielkontos passen müssen.
Ich würde deshalb nicht erst nach einem Gewinn nach den Dokumenten suchen. Vorher nachsehen. Das spart Ärger.
Eine vollständige Prüfung kann ein bis zwei Werktage dauern. Für die Bearbeitung der KYC-Dokumente werden außerdem 24 bis 72 Arbeitsstunden genannt; diese Zeitangabe stammt aus einem einzelnen Profilüberblick und ist keine allgemeine Marktregel. Ein anderer Branchenüberblick beschreibt, dass ein KYC-Verfahren erst bei der Auszahlung beginnen und bis zu sieben Tage dauern kann. Auch das solltest du als quellenabhängige Angabe lesen, nicht als feste Zusage für jedes Casino.
Passt Flexepin auch zur Auszahlung?
Der wichtigste praktische Check lautet: Unterstützt das Casino Flexepin nur für Einzahlungen oder auch für Auszahlungen? Nach dem Closed-Loop-Prinzip müssen Auszahlungen grundsätzlich über denselben Weg erfolgen, der für die Einzahlung genutzt wurde, sofern diese Methode Auszahlungen unterstützt.
Damit entsteht bei einem Casino mit Flexepin ein möglicher Prüfpunkt. Ist Flexepin dort ausschließlich eine Einzahlungsmethode, muss das Casino einen zulässigen anderen Auszahlungsweg nennen. Eine Auszahlung auf ein Zahlungsmittel, das für Auszahlungen nicht verfügbar ist, darf nicht verwendet werden. Ebenso muss die Auszahlungsmethode auf deinen Namen laufen.
Auszahlungswege prüfen Prüfe vor der Einzahlung, ob Flexepin auch für Auszahlungen unterstützt wird oder ob das Casino einen anderen zulässigen Weg nennt. Achte darauf, dass die Auszahlungsmethode auf deinen Namen läuft.
Ich achte daher auf eine verständliche Auszahlungsseite und nicht nur auf das Flexepin-Symbol neben dem Einzahlungsfeld. Steht dort lediglich „Flexepin verfügbar“, sagt das noch nichts über die Rückzahlung aus. Entscheidend ist, ob der Betreiber erklärt, welcher Weg nach der Einzahlung vorgesehen ist und welche Nachweise dafür verlangt werden.
Die Dauer einer Auszahlung besteht außerdem aus zwei Teilen: der internen Bearbeitungszeit des Anbieters und der Abwicklungszeit der Zahlungsmethode. Die interne Freigabe kann wenige Stunden oder bis zu drei Werktage dauern. Bei der ersten Auszahlung ist laut einer einzelnen Branchenquelle eine zusätzliche manuelle Prüfung nötig; diese Aussage ist nicht als allgemeingültige Vorgabe für alle Anbieter zu verstehen.
Bei höheren Auszahlungsbeträgen können zusätzliche KYC-Prüfungen zur Identität und Mittelherkunft durchgeführt werden. Auch das ist kein Grund zur Panik, aber ein Grund, die Unterlagen griffbereit zu haben.
Limits und Zahlungsdaten vorab ansehen
Vor dem Spiel prüfe ich die Einzahlungs- und Auszahlungslimits des konkreten Casinos. Eine Einzahlung kann abgelehnt werden, wenn der verfügbare Flexepin-Betrag nicht zum Mindestbetrag des Anbieters passt. Umgekehrt kann ein Auszahlungsantrag zurückgestellt werden, wenn er außerhalb der vorgesehenen Mindest- oder Maximallimits liegt.
Wichtig ist auch die Einheitlichkeit der Daten. Einzahlungen und Auszahlungen müssen über konsistente Zahlungsdaten erfolgen, die zum Namen des Spielkontos passen. Die Flexepin-Zahlung sollte also nicht über eine fremde Person, ein fremdes Konto oder widersprüchliche Angaben laufen. Bei Verstößen gegen die Nutzungsbedingungen kann das Konto gesperrt und das Guthaben eingefroren werden.
Ich kontrolliere vor der Einzahlung deshalb:
- Ist Flexepin als Zahlungsmethode im Kassenbereich tatsächlich verfügbar?
- Ist ein Auszahlungsweg ausdrücklich genannt?
- Passt der Name des Zahlungsmittels zum Spielkonto?
- Welche Dokumente verlangt das KYC-Verfahren?
- Welche Mindest- und Maximallimits gelten für Ein- und Auszahlungen?
- Gibt es offene Bonusbedingungen, die eine Auszahlung blockieren können?
Bonus nicht mit verfügbarem Guthaben verwechseln
Ein Bonus kann auf dem Kontostand sichtbar sein und trotzdem nicht sofort auszahlbar sein. Bonusguthaben darf erst ausgezahlt werden, wenn die Bonusbedingungen vollständig erfüllt sind. Offene Bedingungen können die Auszahlung vollständig blockieren.
Deshalb trenne ich vor der Einzahlung drei Dinge: eigenes Echtgeld, Bonusguthaben und bereits auszahlbares Guthaben. Wenn Flexepin zusammen mit einem Bonus eingesetzt werden soll, lese ich die Auszahlungsbedingungen vor der Bestätigung. Nicht nur den beworbenen Betrag.
Mein früherer Fehler war, den Bonus als Rabatt zu behandeln. Tatsächlich kann er die spätere Auszahlung an zusätzliche Vorgaben binden. Wenn diese Bedingungen unklar formuliert sind, lasse ich die Aktion weg und zahle lieber ohne Bonus ein. Das ist weniger spektakulär, aber nachvollziehbarer.
Die Entscheidung vor dem ersten Spiel
Für mich ist ein Online-Casino mit Flexepin erst dann prüfbar, wenn der gesamte Zahlungsweg verständlich ist: Verifizierung, passende Zahlungsdaten, Auszahlbarkeit, Limits und mögliche Bonusbindungen. Das gilt unabhängig davon, ob du nach einem neuen Anbieter suchst oder ein bereits bekanntes Casino online mit Flexepin nutzen willst.
Ein Flexepin-Symbol allein reicht nicht. Ich will wissen, was danach passiert. unerquicklich
So vergleichst du Casino-Seiten mit Flexepin ohne Werbeversprechen
Bei einer Liste von Casino-Seiten mit Flexepin stolpere ich immer wieder über dasselbe Problem: „bestes Flexepin Casino“ klingt nach einer geprüften Rangliste, ist aber oft nur Werbung mit einem hübschen Etikett. Ich würde deshalb nicht danach gehen, welcher Anbieter am lautesten mit Bonus, Auswahl oder „schneller Auszahlung“ wirbt. Entscheidend ist, ob sich der Zahlungsablauf nachvollziehbar prüfen lässt.
Beste Online-Casinos mit Klarna bezahlen
Erst den Zahlungsweg verstehen
Wenn du in einem Online-Casino mit Flexepin einzahlen möchtest, sollte die Seite klar zeigen, ob Flexepin tatsächlich für Einzahlungen verfügbar ist und welche Bedingungen daran hängen. Unklare Hinweise wie „viele Zahlungsarten“ helfen mir wenig. Ich suche nach einer konkreten Erklärung im Kassenbereich und in den Zahlungsbedingungen.
Für einen Vergleich reicht es aber nicht, nur die Einzahlung anzusehen. Die Dauer einer Auszahlung besteht aus zwei Teilen: der internen Bearbeitung durch den Anbieter und der Abwicklung durch die Zahlungsmethode. Eine Seite, die nur mit einer „schnellen Auszahlung“ wirbt, aber keine interne Prüfzeit oder mögliche Verifizierung erklärt, lässt eine wichtige Hälfte aus.
Bei der internen Freigabe kann die Bearbeitung wenige Stunden oder bis zu drei Werktage dauern. Bei der ersten Auszahlung ist häufig eine zusätzliche manuelle Prüfung nötig. Das ist kein Grund, automatisch von einem unseriösen Online-Casino mit Flexepin auszugehen. Es ist aber ein Grund, die Angaben vor dem Spielen zu lesen. Wer nur eine große Zahl oder ein Werbeversprechen zeigt, macht den Vergleich unnötig schwer.
Transparenz statt angeblicher Bestenliste
Für mich gehören diese Punkte in eine nüchterne Gegenüberstellung:
- Ist Flexepin im Kassenbereich ausdrücklich als Zahlungsmethode genannt?
- Sind Einzahlungs- und Auszahlungsbedingungen getrennt erklärt?
- Wird beschrieben, wann ein KYC-Verfahren verlangt wird?
- Steht fest, welche Dokumente für die Verifizierung erforderlich sein können?
- Gibt es eine erreichbare Beschwerdemöglichkeit?
- Werden Bearbeitungszeiten als Bedingungen des Anbieters dargestellt und nicht als Garantie?
In den meisten lizenzierten Online-Casinos in Deutschland ist eine Identitätsverifizierung erforderlich, bevor du spielen oder eine Auszahlung beantragen kannst. Für die Prüfung können eine Ausweiskopie, ein Adressnachweis und gegebenenfalls Zahlungsnachweise verlangt werden. Das gehört in jeden seriösen Vergleich von Casino-Seiten mit Flexepin, weil die Zahlungsmethode allein nichts darüber sagt, wie der Anbieter sein Konto prüft.
Eine Bearbeitungsdauer von 24 bis 72 Arbeitsstunden für KYC-Dokumente wird in einem profilbezogenen Branchenüberblick genannt. Ich würde diese Angabe nicht als allgemeine Marktregel verkaufen, sondern als Hinweis auf eine mögliche Bearbeitungszeit einordnen. Genau solche Quellenangaben fehlen in vielen „Flexepin-Casino-Listen“.
Woran ich Werbetexte erkenne
„Sofort“, „problemlos“ und „ohne Umwege“ sind für mich keine Prüfkriterien. Hinter solchen Wörtern können trotzdem Dokumentenanforderungen, interne Freigaben oder Einschränkungen der Zahlungsmethode stehen. Ich achte deshalb darauf, ob eine Seite auch die unbequemen Teile nennt.
Dazu zählen etwa die Frage, ob Flexepin nur für die Einzahlung unterstützt wird, wie eine Auszahlung beantragt wird und wann der Anbieter zusätzliche Nachweise verlangen kann. Eine Seite muss nicht jede mögliche Situation vorwegnehmen. Sie sollte aber nicht so tun, als wäre casino online spielen mit Flexepin vollständig unabhängig von Konto- und Prüfregeln.
Richtig machen
- Prüfe die Verfügbarkeit von Flexepin im Kassenbereich.
- Achte darauf, dass Name und Zahldaten zum Konto passen.
- Lies die Bonusbedingungen (Wagering) genau durch.
Falsch machen
- Nutze Zahlungsdaten einer anderen Person.
- Verlasse dich nur auf Logos ohne GGL-Prüfung.
- Ignoriere die Umsatzbedingungen beim Bonus.
Beschwerden richtig einordnen
Auch ein Beschwerdehinweis kann beim Vergleich helfen. Die Beschwerdeseite der Glücksspielbehörde nimmt Hinweise zu Unregelmäßigkeiten bei erlaubten Angeboten entgegen. Sie setzt jedoch keine einzelne Auszahlung für einen Spieler durch. Das ist ein wichtiger Unterschied zu einer direkten Klärung mit dem Anbieter.
Ich würde daher prüfen, ob die Casino-Seite ihre Kontaktwege und Bedingungen offen nennt, statt eine externe Stelle als Auszahlungsgarantie darzustellen. Eine „seriöse“ Darstellung verspricht keine Entscheidung, die sie nicht kontrollieren kann.
Am Ende bleibt kein belegter Titel wie „bestes Online-Casino mit Flexepin“. Dafür fehlen vergleichbare, vollständige Daten. Sinnvoller ist eine kurze Prüfung: Zahlungsweg, KYC-Verfahren, Bearbeitungszeit, Auszahlungsbedingungen und Beschwerdeweg. Weniger glänzend. Dafür belastbarer.
Flexepin im deutschen Echtgeld-Casino: Was rechtlich zählt
Ob ein Flexepin-Casino in Deutschland legal ist, entscheidet nicht die angebotene Zahlungsart. Flexepin ist lediglich ein Zahlungsmittel. Maßgeblich ist, ob das Online-Casino über eine gültige Erlaubnis für Deutschland verfügt. Die Gemeinsame Glücksspielbehörde der Länder (GGL) führt dafür eine offizielle Whitelist. Nur Anbieter auf dieser Liste verfügen über eine gültige deutsche Lizenz.
Wichtig Achtung! Ein Online-Casino darf nur dann in Deutschland legal agieren, wenn es über eine gültige Erlaubnis der GGL verfügt. Verlasse dich nicht allein auf die Verfügbarkeit von Flexepin.
Das ist der Punkt, den ich früher zu leicht genommen habe. Auf einer Zahlungsseite kann „Flexepin verfügbar“ stehen, ohne dass damit die rechtliche Zulässigkeit des gesamten Angebots bewiesen wäre. Ein Online-Casino mit Flexepin darf sich also nicht allein über die Einzahlungsoption legitimieren. Entscheidend bleibt der Betreiber.
Verifizierung vor dem Echtgeldspiel
Bei den meisten lizenzierten Online-Casinos in Deutschland ist ein KYC-Verfahren erforderlich, bevor du spielen oder eine Auszahlung beantragen kannst. Deine persönlichen Angaben müssen dabei mit dem Spielkonto und dem Zahlungsmittel zusammenpassen. Ein Flexepin-Guthaben ersetzt diese Prüfung nicht.
Praktisch bedeutet das: Ein Echtgeld-Casino mit Flexepin darf kein unverifiziertes Konto auszahlen. Die Verifizierung kann einen Lichtbildausweis, einen Adressnachweis und gegebenenfalls einen Nachweis zum Zahlungsmittel umfassen. Auch wenn die Einzahlung mit einem Code erfolgt, bleibt das Konto einer konkreten Person zugeordnet.
Ich hatte anfangs den Gedanken: Prepaid heißt anonym. Das war zu kurz gedacht.
Für ein Casino echtgeld mit Flexepin gelten daher dieselben Grundregeln wie für andere Einzahlungen. Der Name im Spielkonto, die hinterlegten Daten und die Angaben zum Zahlungsmittel dürfen nicht widersprüchlich sein. Bei Abweichungen kann der Anbieter die Auszahlung zurückhalten oder weitere Nachweise verlangen.
Online-Casino mit Jeton bezahlen: Ablauf und Prüfung
Auszahlungslimit und deutsche Rahmenbedingungen
Für deutsche Spieler gilt ein anbieterübergreifendes, identitätsbasiertes Auszahlungslimit von 1.000 Euro pro Monat. Das Limit bezieht sich nicht auf Flexepin als Produkt, sondern auf die rechtlichen Rahmenbedingungen des Spielkontos. Eine Einzahlung mit Flexepin hebt diese Grenze nicht auf.
Deshalb solltest du vor dem casino mit Flexepin aufladen prüfen, welche Auszahlungsmethode für das Konto vorgesehen ist und ob sie auf deinen Namen läuft. Auszahlungen müssen über dieselbe Zahlungsmethode erfolgen, die für die Einzahlung verwendet wurde, sofern diese Methode Auszahlungen unterstützt. Bei Flexepin ist genau dieser Punkt wichtig: Nicht jedes Zahlungsmittel eignet sich automatisch auch für die Rückzahlung.
Steuern und Echtgeldgewinne
Gewinne aus Online-Glücksspielen sind für private Spieler steuerfrei. Du musst sie weder in der Steuererklärung angeben noch versteuern. Das gilt unabhängig davon, ob die Einzahlung über Flexepin oder eine andere zugelassene Zahlungsart erfolgt.
Auf virtuelle Automatenspiele fällt allerdings eine Steuer von 5,3 Prozent auf den Spieleinsatz an. Diese Steuer führt der Betreiber ab; sie ist keine zusätzliche Erklärungspflicht für dich und wird nicht dadurch verändert, dass du ein online casino deutschland mit flexepin nutzt.
Wagering Dies beschreibt die Umsatzbedingung eines Bonus, die erfüllt sein muss, bevor das Guthaben tatsächlich ausgezahlt werden kann.
Rechtlich zählt somit nicht das Etikett „Flexepin-Casino“, sondern das Zusammenspiel aus deutscher Erlaubnis, KYC-Verfahren, passendem Spielerkonto und einhaltbaren Auszahlungsbedingungen. Fehlt die deutsche Lizenz, macht eine verfügbare Einzahlungsmethode das Angebot nicht legal.
Flexepin-Bonus: Erst die Bedingungen lesen, dann einzahlen
Ein Flexepin-Casino kann mit einem Bonus werben, der speziell für diese Zahlungsart interessant klingt. Der entscheidende Punkt ist aber nicht das Wort „Bonus“, sondern die Bedingung dahinter. Ich habe selbst schon zu schnell eingezahlt, weil die Startgutschrift größer aussah als der Haken im Kleingedruckten. Später zählt nicht die Werbezeile, sondern das Wagering.
Umsatzbedingung zuerst rechnen
Steht in den Bonusbedingungen eine Umsatzanforderung, musst du prüfen, worauf sie angewendet wird: auf den Bonusbetrag, auf die Einzahlung oder auf beides. Ohne diese Unterscheidung wirkt ein Casino-Bonus mit Flexepin schnell besser, als er tatsächlich ist.
Ein klares Rechenbeispiel aus den vorgegebenen Bedingungen:
- Bonus: 100 Euro
- Umsatzbedingung: 30-fach
- erforderlicher Wetteinsatz: 3.000 Euro
Die 3.000 Euro sind kein zusätzliches Guthaben, sondern der Betrag, der insgesamt umgesetzt werden muss. Erst danach kann Bonusguthaben für eine Auszahlung freigegeben werden, sofern keine weitere Bedingung offen ist.
Kurz gesagt: Große Zahl. Viel Umsatz.
Was die Auszahlung blockieren kann
Offene Bonusbedingungen können die Auszahlung vollständig blockieren. Das betrifft nicht nur den Bonus selbst, sondern kann auch Gewinne betreffen, die mit dem Bonusguthaben verbunden sind. Deshalb schaue ich vor einer Einzahlung mit Flexepin auf folgende Punkte:
- Welcher Betrag muss umgesetzt werden?
- Welche Spiele zählen für das Wagering?
- Gibt es eine Frist für die Erfüllung?
- Wird eine Auszahlung blockiert, solange der Bonus aktiv ist?
- Muss der Bonus vor der Auszahlung ausdrücklich beendet werden?
Wenn diese Angaben nicht eindeutig formuliert sind, würde ich den Bonus nicht aktivieren. Ein Online-Casino-Bonus mit Flexepin ist nur dann nachvollziehbar, wenn klar steht, wann das Guthaben auszahlbar wird.
KYC erst bei der Auszahlung?
Bei höheren Auszahlungsbeträgen können Anbieter zusätzliche KYC-Prüfungen zur Identität und Mittelherkunft durchführen. Ein profilbezogener Überblick beschreibt außerdem, dass das KYC-Verfahren häufig erst bei der Auszahlung gestartet werden kann und bis zu sieben Tage dauern kann. Das ist keine allgemeine Frist für jeden Anbieter, aber ein möglicher Grund, warum eine Auszahlung trotz erfüllter Umsatzbedingungen nicht sofort freigegeben wird.
Darum rechne ich Bonusguthaben erst dann als wirklich verfügbar, wenn sämtliche Bonusbedingungen erfüllt und mögliche Prüfungen abgeschlossen sind. Flexepin ändert daran nichts. Der Code bezahlt die Einzahlung; er hebt keine Auszahlungsblockade auf.
Flexepin-Code im Casino einlösen: der Ablauf
Wenn du in einem Online-Casino mit Flexepin-Code bezahlen willst, läuft der Vorgang nicht über eine klassische Überweisung. Du wählst Flexepin im Kassenbereich als Zahlungsmethode, öffnest das Einzahlungsformular und trägst den Code deiner Flexepin Card ein. Je nach Darstellung kann zusätzlich eine Auswahl für den Betrag oder die Währung erscheinen. Entscheidend ist, dass du den Code vollständig und ohne Zahlendreher übernimmst.
Eine Flexepin Card ist dabei kein persönliches Bankkonto. Trotzdem sollte das Spielerkonto eindeutig dir zugeordnet sein. Name, Geburtsdaten und weitere Kontodaten müssen mit den Angaben übereinstimmen, die du bei einer späteren Prüfung nachweisen kannst. Ich habe früher Zahlungsdaten als Nebensache behandelt. Das war keine gute Idee. Daten müssen zusammenpassen.
Code eingeben und Zahlung bestätigen
Vor der Bestätigung kontrollierst du:
- ob Flexepin als Einzahlungsmethode ausgewählt ist;
- ob der Code vollständig eingetragen wurde;
- ob der gewünschte Betrag innerhalb des verfügbaren Guthabens liegt;
- ob du tatsächlich das richtige Spielerkonto geöffnet hast.
Nach der Bestätigung wird der Betrag dem Casino-Konto gutgeschrieben, sofern der Code akzeptiert wurde. Wird die Zahlung abgelehnt, solltest du den Code nicht mehrfach blind erneut eingeben. Prüfe zuerst die Eingabe und den Status der Karte. Bei Problemen gehört die Anfrage an den Support des Casinos oder an den Anbieter des Zahlungsmittels.
Was bei einer späteren Prüfung zählt
Für die Verifizierung können eine Ausweiskopie, ein Adressnachweis und gegebenenfalls Zahlungsnachweise erforderlich sein. Deshalb solltest du die Informationen zu deiner Flexepin Card und zur Einzahlung aufbewahren. Ein Code ersetzt keine Identitätsprüfung.
Das gilt auch für die Auszahlung: Nach dem Closed-Loop-Prinzip muss sie grundsätzlich über denselben Zahlungsweg erfolgen, der für die Einzahlung genutzt wurde. Unterstützt Flexepin keine Auszahlung, kann dieser Weg dafür nicht verwendet werden. Das Einzahlungslimit liegt anbieterübergreifend grundsätzlich bei 1.000 Euro pro Monat.
5 oder 10 Euro mit Flexepin: kleine Einzahlungen richtig einordnen
Eine kleine Einzahlung mit Flexepin klingt erst einmal unkompliziert. Gerade bei 5 oder 10 Euro solltest du aber nicht nur auf den Betrag schauen. Entscheidend ist, ob das Casino diese Einzahlungshöhe tatsächlich akzeptiert und ob die Transaktion zu den eigenen Zahlungsregeln passt.
Check vor der Einzahlung
- Ist Flexepin im Kassenbereich aktiv?
- Passt der Name des Zahlungsmittels zum Spielkonto?
- Sind die Mindest- und Maximallimits bekannt?
- Ist ein klarer Auszahlungsweg definiert?
Bei einem Flexepin-Casino mit 5 Euro prüfe ich zuerst die Mindesthöhe im Kassenbereich. Ein kleiner Flexepin-Betrag ist nicht automatisch eine erlaubte Mindesteinzahlung. Manche Angebote zeigen die Zahlungsmethode zwar an, legen die konkrete Untergrenze aber erst nach der Anmeldung oder beim Zahlungsvorgang offen. Dann steht der Code bereit, aber die Einzahlung lässt sich trotzdem nicht abschließen.
Auch bei einer Einzahlung von 10 Euro gilt: Der Betrag muss innerhalb der Vorgaben des Anbieters liegen. Für deutsche Anbieter besteht außerdem ein anbieterübergreifendes Einzahlungslimit von grundsätzlich 1.000 Euro pro Monat. Das ist keine Empfehlung, dieses Limit auszuschöpfen, sondern eine Grenze, die du bei deiner gesamten Einzahlungssumme im Blick behalten solltest. Kleine Einzahlungen ändern daran nichts.
Was bei kleinen Beträgen oft übersehen wird
Bei 5 Euro kann eine zusätzliche Bedingung praktisch stärker ins Gewicht fallen als bei einer größeren Einzahlung. Prüfe deshalb, ob eine Gebühr, eine nicht akzeptierte Stückelung oder eine abweichende Mindesthöhe den Vorgang beeinflusst. Eine pauschale Zusage für jedes Online-Casino mit Flexepin für 5 Euro wäre unseriös, weil die Regeln je Anbieter festgelegt werden.
Beste Online-Casinos mit TWINT bezahlen
Wichtig ist außerdem die spätere Auszahlbarkeit. Nach dem Closed-Loop-Prinzip muss eine Auszahlung grundsätzlich über denselben Zahlungsweg erfolgen, der für die Einzahlung verwendet wurde. Das bedeutet: Wenn du mit Flexepin einzahlst, muss dieser Weg die Auszahlung unterstützen. Die Bearbeitungsdauer besteht zudem aus der internen Freigabe des Anbieters und der Abwicklung durch die Zahlungsmethode.
Klein einzuzahlen heißt also nicht, weniger zu prüfen. Erst Mindestbetrag, Monatsgrenze und Auszahlungsweg klären. Dann den Flexepin-Betrag verwenden.
Flexepin-Geld zurückfordern: Was bei einer Auszahlung passiert
Wenn du nach einer Einzahlung mit Flexepin dein Geld aus dem Online-Casino zurückholen willst, läuft das nicht wie eine einfache Rückbuchung. Der entscheidende Punkt ist die Prüfung deines Spielerkontos. Vor einer Auszahlung musst du dich verifizieren. Dafür werden in der Regel ein Lichtbildausweis, ein Identitätsabgleich und ein Adressnachweis verlangt. Die Prüfung kann ein bis zwei Werktage dauern.
Ich hatte früher den Fehler gemacht, diesen Schritt als reine Formalität abzuhaken. Erst wenn die Auszahlung blockiert war, habe ich die fehlenden Unterlagen gesucht. Das kostet Nerven. Besser ist, die Daten im Spielerkonto schon vor dem Auszahlungsantrag konsistent zu halten: Name und persönliche Angaben müssen zu den Zahlungsdaten passen.
Online-Casino mit MiFinity: Zahlung in Deutschland
Das Closed-Loop-Prinzip
Nach dem Closed-Loop-Prinzip muss die Auszahlung grundsätzlich über denselben Zahlungsweg erfolgen, der für die Einzahlung genutzt wurde. Das bedeutet bei Flexepin jedoch nicht automatisch, dass ein Flexepin-Guthaben wieder als Flexepin-Code ausgezahlt wird. Entscheidend ist, ob das Casino diese Zahlungsmethode überhaupt für Auszahlungen unterstützt. Ist sie nur für Einzahlungen vorgesehen, kann das Casino einen anderen zulässigen Auszahlungsweg verlangen.
Damit die Auszahlung freigegeben wird, müssen die Zahlungsdaten zum Namen des Spielerkontos gehören. Ein fremdes Zahlungsmittel ist deshalb keine saubere Lösung. Auch ein unverifiziertes Konto darf der Anbieter nicht auszahlen.
Kurz gesagt: Erst KYC, dann Freigabe. Bei Flexepin hängt die Rückzahlung zusätzlich davon ab, welche Auszahlungsmethode das Casino tatsächlich anbietet. Prüfe diese Einschränkung, bevor du einen Auszahlungsantrag stellst.
Glücksspiel mit Flexepin: Auszahlungen, Steuern und Beschwerden
Bei Glücksspiel mit Flexepin endet die Sache nicht mit dem Gewinn. Entscheidend ist, wie der Anbieter die Auszahlung behandelt und welche Stelle bei Problemen überhaupt helfen kann. Flexepin ist dabei nur das Zahlungsmittel. Ob Geld freigegeben wird, hängt weiterhin von den Auszahlungsbedingungen des Casinos ab.
Beste Online-Casinos mit ecoPayz bezahlen
Für private Spieler sind Gewinne aus Online-Glücksspielen steuerfrei. Du musst sie weder in der Steuererklärung angeben noch versteuern. Das gilt für gelegentliche Gewinne beim Online-Glücksspiel mit Flexepin. Anders kann die Einordnung aussehen, wenn Glücksspiel als Haupteinnahmequelle betrieben wird: Dann können Gewinne als gewerbliche Einkünfte gelten.
Eine weitere Abgabe betrifft nicht deinen Gewinn, sondern den Betreiber. Auf virtuelle Automatenspiele fällt eine Steuer von 5,3 Prozent auf den Spieleinsatz an. Diese Steuer führt der Betreiber ab. Sie wird nicht nachträglich von deiner Auszahlung abgezogen.
Bleibt eine Auszahlung trotz erfüllter Bedingungen aus, solltest du zuerst den Anbieter schriftlich kontaktieren und den Vorgang dokumentieren. Reagiert er nicht oder erkennst du Unregelmäßigkeiten bei einem erlaubten Angebot, kannst du dich an die Beschwerdeseite der Glücksspielbehörde wenden. Dort werden Hinweise entgegengenommen und geprüft.
Wichtig ist die Erwartungshaltung: Die Beschwerdestelle setzt keine einzelne Auszahlung für dich durch. Sie ersetzt also weder den direkten Kontakt zum Casino noch eine rechtliche Beratung. Ich habe früher gedacht, eine Behörde könne jede offene Zahlung sofort anweisen. So läuft es nicht. Dokumente sichern, sachlich bleiben.
Kann ich eine beantragte Auszahlung bei Casinos mit schneller Auszahlung noch stornieren?
Nein, eine Stornierung ist nicht grundsätzlich möglich. Sobald die Auszahlung intern geprüft oder freigegeben wird, kann sie in der Regel nicht mehr zurückgenommen werden.
Ist Online-Glücksspiel in Deutschland reguliert?
Ja, Online-Glücksspiel ist in Deutschland reguliert. Für virtuelle Automatenspiele gilt unter anderem ein anbieterübergreifendes Einzahlungslimit von grundsätzlich 1.000 Euro pro Monat.
Was sind legale Online Casinos in Deutschland?
Legale Online-Casinos sind Anbieter mit deutscher Erlaubnis, bei denen vor dem Spielen oder spätestens vor einer Auszahlung eine Identitätsprüfung erforderlich ist. Dazu können ein Ausweisdokument, ein Adressnachweis und gegebenenfalls Zahlungsnachweise gehören.
Ist PayPal die schnellste Casino Auszahlung?
PayPal gehört zu den schnellen Auszahlungsmöglichkeiten: Nach der internen Freigabe dauert die Gutschrift meist wenige Stunden. E-Wallets und mobile Zahlungen werden häufig in Echtzeit bearbeitet und können daher ebenfalls besonders schnell sein.
Welche Online-Casinos sind in Deutschland legal?
Legal sind Online-Casinos, die über eine deutsche Erlaubnis verfügen und die vorgeschriebenen Prüfungen einhalten. Vor einer Auszahlung kann eine KYC-Prüfung mit Ausweis, Adressnachweis und gegebenenfalls Zahlungsnachweis verlangt werden.